本週三(9月16日),A股又將迎來兩家新股申購,分別是創業板新股鴻富誠(301716)、北交所新股安達股份(920202)。
近兩年A股新股幾乎沒有破發的案例,打新收益率較為可觀,因此都建議積極參與。
鴻富誠(301716):AI導熱材料“小巨人”衝刺創業板IPO
鴻富誠(301716)將於2026年9月16日(T日) 正式開啟網上申購。投資者持有深市市值1萬元以上即可參與,每5000元市值對應一個申購單位(500股)。
申購代碼:301716
申購簡稱:鴻富誠
發行價:76.86元/股
發行市盈率:21.80倍
行業市盈率:73.89倍
網上申購上限:0.35萬股(3500股)
頂格申購需配市值:深市3.5萬元
發行數量:1873.06萬股
中籤結果公佈及繳款日:2026年9月18日
鴻富誠本次發行價對應的2025年扣非後攤薄市盈率為21.80倍,低於中證指數發佈的同行業最近一個月靜態平均市盈率73.89倍,也低於同行業上市公司平均靜態市盈率(剔除極端值後)的86.84倍。以發行價計算,公司實際募資約14.4億元,較原計劃超募約18%。
鴻富誠是一家專注熱管理、電磁屏蔽和吸波等先進電子功能材料研發與產業化的企業。產品廣泛應用於數據中心(AI高功率芯片、光模塊)、智能汽車、5G通信及消費電子等領域,主要客户包括緯創資通、鴻海精密、廣達電腦等。
公司的核心看點在於導熱界面材料(TIM)。AI芯片功耗飆升使散熱從“輔材”升級為“瓶頸”,TIM是填充發熱源與散熱器微觀間隙、降低熱阻的關鍵材料。鴻富誠能夠量產製備石墨烯導熱墊片並實現規模應用,已進入全球頭部AI芯片企業導熱界面材料供應鏈並批量供貨。
受益於AI算力需求爆發,鴻富誠近三年的業績有所增長。2023年、2024年、2025年,公司營收分別是2.604億元、3.297億元、7.067億元,2025年的營收同比增114.34%;淨利潤分別是3476萬元、7151萬元、2.703億元,2025年的淨利潤同比增長278.04%。
2026年上半年延續高增態勢,營收4.35億元,同比增長66.29%;扣非後淨利1.75億元,同比增長103%。公司預計2026年前三季度營收6.4億至6.8億元,同比增長31%至39%;扣非淨利2.43億至2.65億元,同比增長30.68%至42.51%。
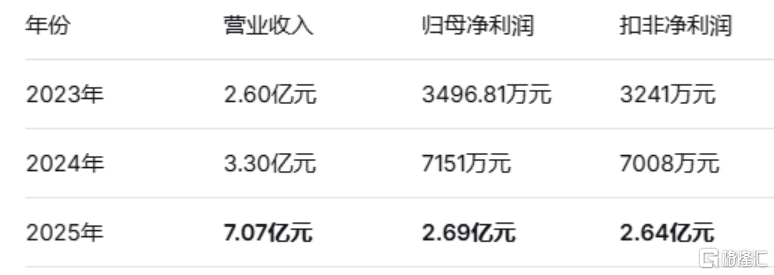
鴻富誠財務資料,來源:招股書
熱界面材料(TIM)是AI散熱的核心材料。據QY Research數據,2024年全球導熱界面材料市場銷售額達20.12億美元,預計2031年增長至41.48億美元。AI算力升級正在重塑TIM的價值定位:傳統風冷輔材向液冷核心界面躍遷,英偉達Rubin轉向全面採用新型石墨烯熱界面材料,無蓋裸片與3D堆疊催生了高壁壘TIM的“從0到1”純增量需求。
行業競爭格局呈現鮮明的分層特徵,高端市場長期由德國漢高、陶氏化學、信越化學、萊爾德等國際巨頭主導,憑藉數十年配方積累與全流程品控佔據半導體級、車規級等高附加值領域主要份額;中低端市場國內中小企業眾多,價格競爭激烈。公司需要持續投入研發以保持技術領先。需要持續投入研發以保持技術領先。
此外,公司業績高度依賴AI算力及數據中心建設節奏,若AI算力需求不及預期,將直接影響石墨烯導熱墊片等核心產品的銷量。
安達股份:燃油車“老兵”衝刺北交所IPO
安達股份(920202)將於2026年9月16日(T日) 通過北交所交易系統開啟網上申購,申購時間為9:15-11:30,13:00-15:00。
申購代碼:920202
發行價:7.55元/股
發行市盈率:13.50倍(扣非後)
行業市盈率:22.75倍
網上申購上限:119.00萬股
發行數量:2,800萬股(超額配售前)
發行後總股本:11,200萬股
戰略配售數量:840萬股(佔30%)
保薦機構:財通證券
安達股份本次發行價格7.55元/股對應的發行市盈率為13.50倍(按2025年扣非後歸母淨利潤除以發行後總股本計算),低於中證指數發佈的同行業最近一個月靜態平均市盈率22.75倍。投資者持有北交所交易權限即可參與,單一賬户申購上限為119萬股。
安達股份全稱湖州安達汽車配件股份有限公司,成立於2005年,是一家深耕汽車鋁合金精密壓鑄件的企業。公司控股股東為湖州市產業投資發展集團有限公司,實際控制人為湖州市國資委。
公司產品以動力傳動系統零部件為核心,主要包括燃油車的油底殼、氣缸蓋罩等發動機周邊殼體,以及新能源車的逆變器殼體、電機殼體等三電系統零部件。簡單説,公司做的是汽車“外殼類”壓鑄件——把鋁合金熔化後壓鑄成型,再精密加工成各種殼體,裝在發動機或電機上。
公司直接客户包括大眾集團、上汽集團、上汽通用、上汽大眾、中國一汽、現代坦迪斯、富特科技等,產品最終配套的整車品牌涵蓋大眾、奧迪、別克、凱迪拉克、豐田、現代、蔚來、理想、小米、廣汽埃安等。公司已進入理想汽車直接供應體系,並間接配套蔚來、小米等新能源品牌。
安達股份近三年財務表現呈現“修復性增長”特徵。2025年,公司營收同比增長11.43%,歸母淨利潤同比增長20.06%,毛利率從2022年的約10%修復至17%左右。
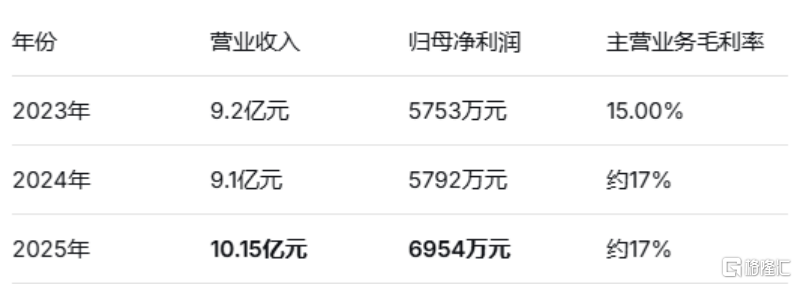
安達股份財務數據,來源:格隆彙整理
2026年上半年,公司實現營收5.51億元,同比增長15.29%,但歸母淨利潤4014.74萬元,同比下降0.59%,出現了“增收不增利”的苗頭。
利潤結構才是真正值得關注的問題。招股書及公開報道顯示,公司燃油車領域收入佔主營業務比例長期維持在80%以上,最高達到93.38%,即便到2025年上半年仍為82.52%。這意味着,公司絕大部分利潤來源,仍然是正在被新能源車逐步替代的燃油車零部件。
與之對比,新能源業務收入佔比在2025年僅為16.9%,且盈利能力明顯弱於傳統業務,早期甚至出現虧損,近年來才逐步轉正。公司呈現典型的“斷層結構”:利潤靠燃油車,增長靠新能源,但兩者之間缺乏有效銜接。
近兩年A股新股幾乎沒有破發的案例,打新收益率較為可觀,因此都建議積極參與,但是打新不炒新,上市當天要及時賣掉。