本文作者 |遠禾
數據支持 | 勾股大數據(www.gogudata.com)

回望去年,新消費最火的風口,非寵物莫屬。
它被貼上“逆週期賽道”的標籤,背後是1.26億隻城鎮犬貓、3126億元消費市場、年複合增長率8.6%,再疊加“年輕人不生娃改養貓”的社會情緒,寵物板塊幾乎成了“新消費最後一片藍海”。
資本市場的敍事,性感得幾乎無懈可擊。
2024年底至2025年年中,三大龍頭股價狂飆,中寵股份升近300%,乖寶寵物升近200%,佩蒂股份升超60%。
但今年,劇情急轉直下。
乖寶寵物從115元附近一路跌至36元一線,最大跌幅近70%,市值從超480億元縮水至164億元。
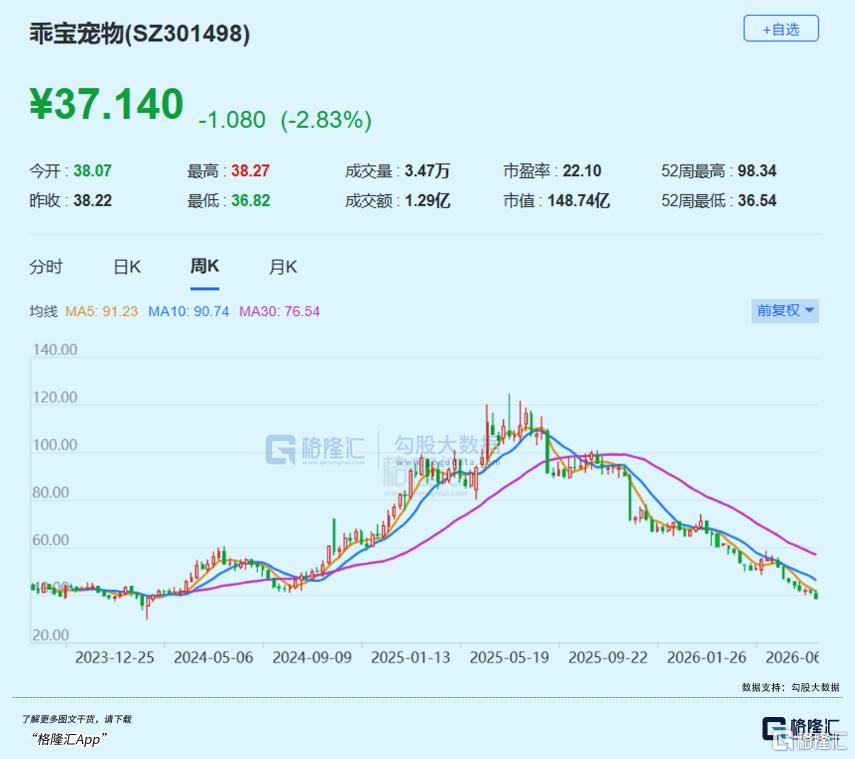
中寵股份從73.80元歷史高點滑落到30元不到,較高點跌超60%,佩蒂股份同樣腰斬有餘。
截至9月,寵物經濟指數年內跌幅超過20%,區間最大跌幅一度接近30%,7家A股上市寵企集體回調。
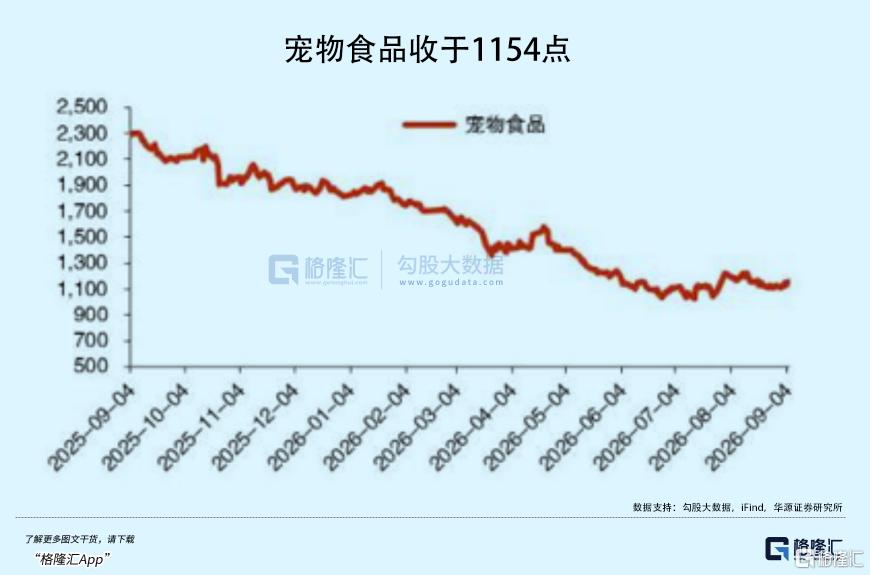
寵物賽道,為何被拋棄了?
01
集體出逃
讓資金集體出逃的,是寵物經濟面臨的內憂和外患。
行業外部,正在經歷海外業務的逆風。
中寵、佩蒂等企業長期以來高度依賴海外代工和出口,海外收入佔比普遍在八成上下。
然而,2025年以來,海外關税政策反覆波動,海運成本持續高企,疊加企業在越南、柬埔寨、新西蘭等地新建工廠的產能爬坡期折舊壓力,出口業務的毛利空間被一層層削薄。
佩蒂股份2025年海外收入佔比雖從82.63%微降至80.35%,但匯率波動帶來的匯兑損失大幅推高了財務費用,直接侵蝕了利潤。
更傷及行業根本的,是是國內競爭的急劇升温。
在行業高景氣的感召下,一級市場的熱錢湧入寵物賽道,新興品牌藉助直播電商和私域流量發起價格戰,銷售費用率被迅速推高。
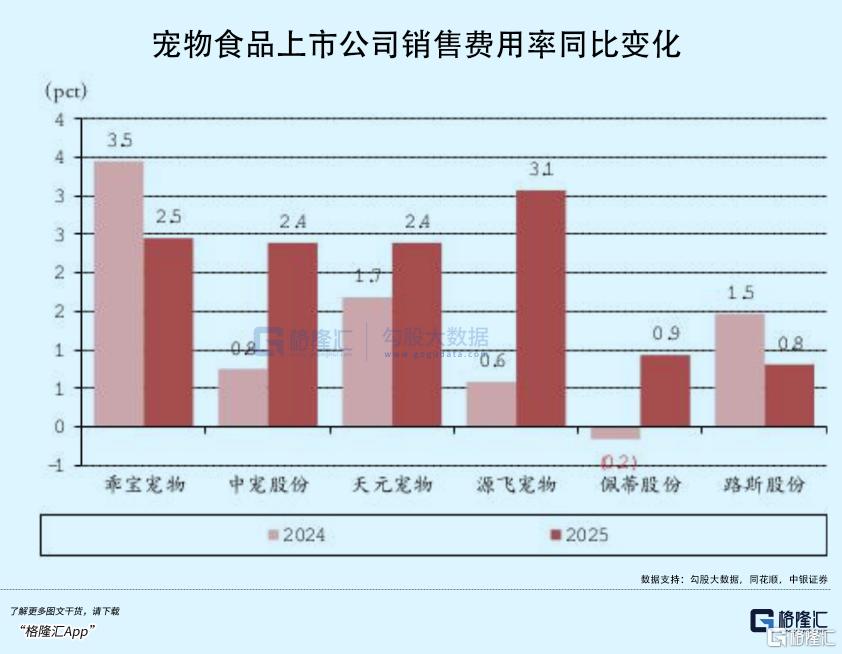
乖寶寵物2025年銷售費用同比激增44.79至高達15.27億元,源飛寵物的銷售費用更是從4000萬元出頭飆升至超過1億元,增幅超過160%。
這意味着,這些錢花在了達人投放、平台推廣和品牌營銷上,換來了營收的增長,但利潤卻幾乎被吞噬殆盡。
於是,寵物行業上下游企業紛紛陷入增收不增利的怪圈。
2025年全年,7家上市寵企中已有3家出現這一狀況。
到了2026年一季度,這個數字擴大到了6家,加上營收利潤雙降的依依股份,7家公司一季度淨利潤全部同比下滑。
乖寶寵物一季度毛利率仍維持在41.6%的高位,但淨利率僅為7.5%。
而資本市場此前給出的定價,是建立在寵物經濟的高增長必然帶來行業的高利潤這一邏輯之上的。
當這個假設被證偽,估值修正便不可避免地到來了。
2024至2025年,寵物板塊的市盈率一度被推至50到60倍,市場將其視為穿越週期的消費黃金賽道。
但當利潤增速掉頭向下,投資者轉而用更嚴苛的PEG指標重新審視,估值中樞迅速向20倍靠攏。
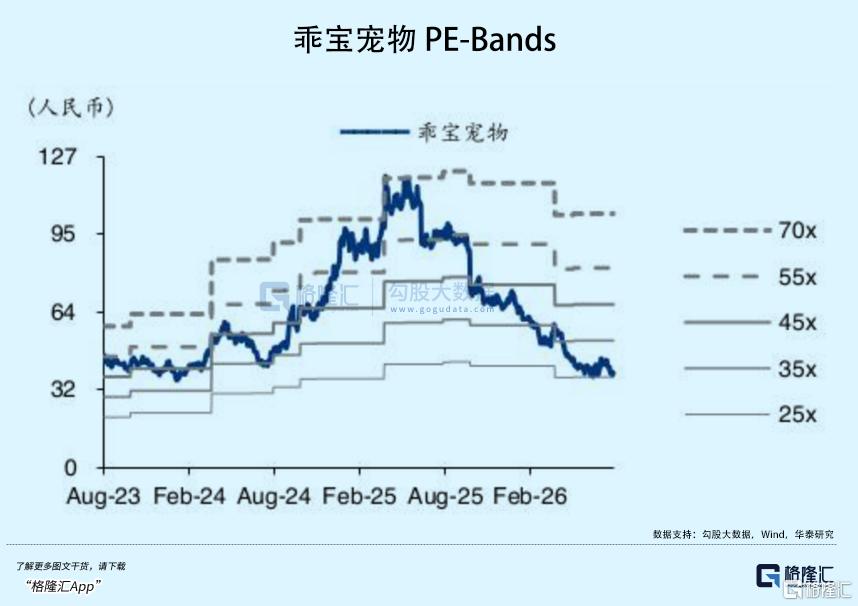
股價的下跌,一半來自盈利預期的下修,一半來自估值倍數的壓縮,屬於標準的戴維斯雙殺。
02
未戰先退
除了基本面的承壓外,資本的集中撤退,也成為壓垮市場情緒的最後一根稻草。
寵物板塊的造神運動背後,是機構的深度抱團。
2025年上半年,公募基金蜂擁而至,對寵物賽道的配置達到頂峯。
截至2025年6月末,公募對乖寶寵物的持股比例高達18.25%,對中寵股份的持股比例從2024年末的8.06%提升至15.74%,源飛寵物從1.69%猛增至15.27%。
2025年8月,共有77家機構投資者披露持有中寵股份A股,合計2.07億股,佔總股本68.12%,前十大機構持股比例62.67%。
一個曾經的小眾賽道,硬生生被做成了千億級的資金池。
然後,敍事被證偽,資金迅速撤退。
2026年一季度末,主動投資型基金重倉乖寶寵物的股數從上年同期的1337.49萬股驟降至143.51萬股,重倉中寵的股數從2429.39萬股降至942.85萬股。
財通證券的統計數據更直白,2026年二季度,基金持倉中寵物板塊佔比已降至0.00%。
而產業資本早已在高位精準套現。
據市場統計,早期投資方KKR累計套現近15億元,君聯繫股東累計套現超18億元。
更戲劇性的情節發生在2025年6月,乖寶寵物二股東通過大宗交易減持完畢,獲利10.8億元。
接盤方名單堪稱豪華,國泰基金、上海珏朔資產、東方證券資管等等,瑞銀集團、摩根士丹利也在受讓方之列,鎖定期六個月。
隨後,這些機構接盤後,被深度套牢。
知名投資人葛衞東與關聯人也曾在2025年末進入乖寶寵物前十大流通股東,卻在僅僅一個季度後集體退出,持倉市值約2.3億元的操作以虧損收場。
可見,高高在上的估值,連最專業的買家也未能全身而退。
03
深刻變革
那麼,當板塊經歷了慘烈的估值迴歸之後,一個關鍵問題浮出水面,當前是底部還是陷阱?
從基本面來看,這個行業並沒有變差,它只是沒有市場曾經想象的那麼好。
和資本市場上的大幅回調對比,毛孩子並沒有變少。
2025年,中國城鎮犬貓數量達到1.26億隻,較上年增長221萬隻,寵物消費市場規模攀升至3126億元,同比增長4.1%,預計2028年將增長至4050億元。
與海外對比,我國家庭養寵滲透率僅29%,遠低於美國的81%和日本的60%。
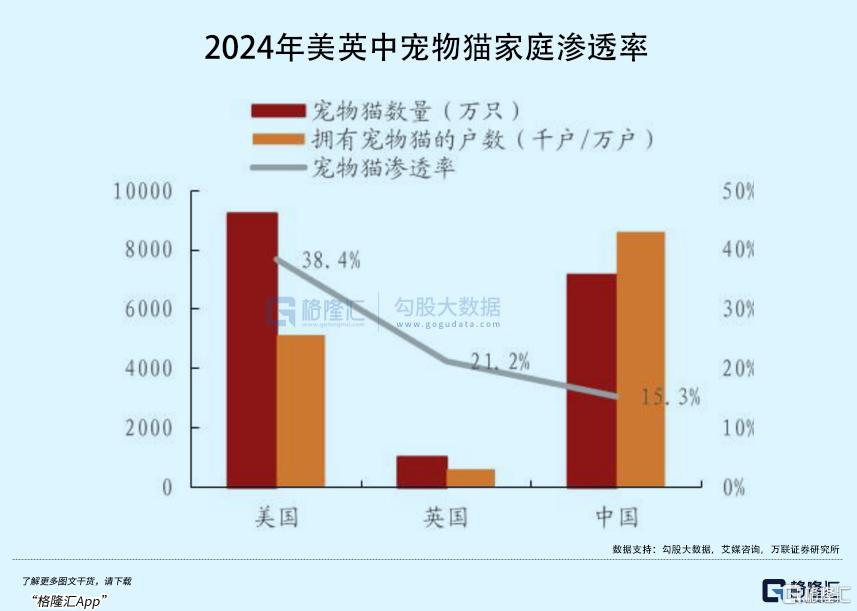
專業貓糧、狗糧滲透率僅51.9%和28.8%,高端品類市佔率更有巨大的提升空間。
但增速放緩是不爭的事實。
2023年以來,寵物消費市場規模增速維持在4%到5%的低位,2026年預計將以4.3%的年增長率達到3365億元,犬貓數量的增速也在放緩。
這意味着,行業增長的動力正在發生切換,靠養寵數量拉動增長的時代已經結束,結構性機會才是未來五年的核心戰場。
目前,寵物經濟消費升級趨勢仍在延續。
2025年以來中高端、高端價格帶增速明顯領先於行業,低端價格帶甚至出現負增長。
寵物餵養正逐步步入科學餵養時代,專寵專用、主糧功能化、濕糧佔比提高等趨勢將接力助推消費升級。
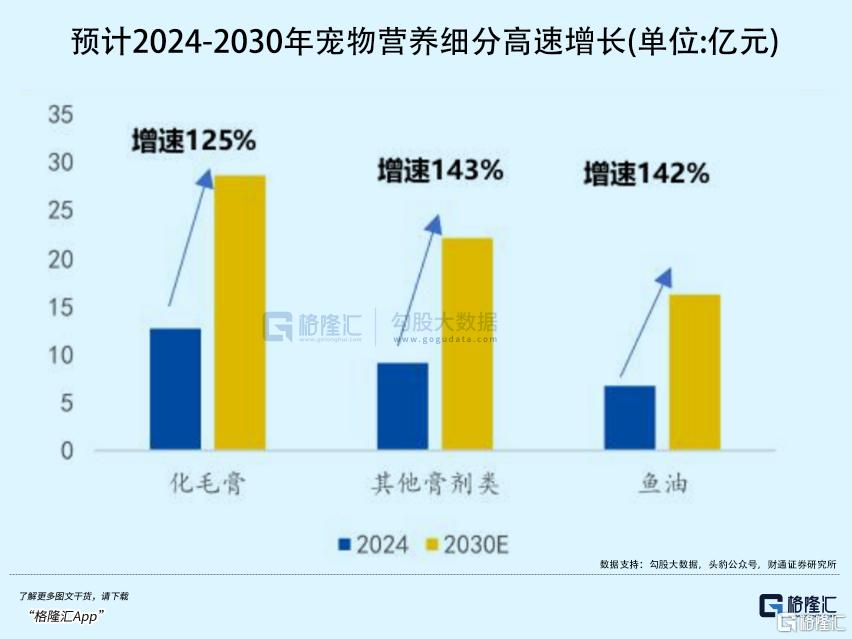
競爭格局也在發生着不小的改變。
隨着頭部品牌及頭部代工廠過去幾年新產能逐漸投產並穩定釋放,產能端的競爭格局開始穩固,一味燒錢換流量的模式正在失效。
處方糧行業標準的落地抬升了行業准入壁壘,龍頭企業的研發能力和品牌溢價優勢將更加顯著。
從機構觀點來看,多家券商認為寵物板塊已進入左側佈局的窗口期,等待業績增速恢復,投資機會或將再次來臨。
而從市場資金走向來看,不同機構的看法已經出現了分歧。
一邊,是主力資金近期還在持續離場。
9月11日,寵物經濟板塊主力淨流出1.8586億元,乖寶寵物當日主力淨流入-1608.61萬元,連續3日被主力減倉。
另一邊,是少數長線主動資金和外資投行的左側佈局。
2026年一季度末,興全系基金集體現身中寵股份前十大股東,中寵自己也在1月25日拋出最高2億元的回購。
乖寶方面,9月1日公吿秦華等高管合計增持3筆、28.73萬股。同期,高盛與摩根士丹利在二季度逆勢建倉寵物賽道,合計新進持倉市值接近2.9億元。
這種籌碼的劇烈交換,説明市場對寵物板塊的判斷已經徹底分裂,看空的認為盈利底還沒到,看多的認為估值底已經到了。
在這種判斷相當分裂的時候,投資既可能是極大的機會,也具備着極大的風險。
04
結語
回望這一輪寵物板塊的暴跌,其實並非對行業前景的徹底否定,實則更像是對過度炒作的一次清算。
2024年開始,資本將一個好賽道的故事推向了極致,動輒50倍甚至60倍的市盈率,已經透支了未來數年的成長預期。
當關税衝擊、價格戰等短期擾動集中暴露時,估值泡沫便不可避免地破裂。
但泡沫破裂之後,真正的價值也在浮現。
3126億元的市場規模、不足30%的家庭滲透率、仍在持續升級的消費需求,這些基本面利好並未改變。
真正改變的,是資本市場對寵物板塊的定價。
對於投資者而言,當下或許不是追逐風口的最佳時刻,但可能正是審視價值的最好時機。
當喧囂散去,那些擁有自有品牌、全球化產能和研發壁壘的龍頭企業,終將在行業洗牌中站上更高的位置。
寵物經濟的下半場,或許也即將開始。(全文完)